某企业生产甲、乙两种产品,生产工人计件工资分别为:甲产品19 600元,乙产品16 400元,甲、乙产品计时工资共计84 000元。车间管理人员工资9 000元,厂部管理人员工资12 000元,销售人员工资5 000元,医务及生活福利部门人员工资6 000元。甲、乙产品生产工时分别为7 200小时和4 800小时。 要求: (1) 按生产工时分配甲、乙产品的计时工资; (2) 编制应付工资的会计分录; (3) 按14%计提应付福利费并编制会计分录。
某企业甲产品采取在产品按定额成本计价的方法分配产成品和在产品各自应负担的费用。6月份共生产甲产品500件,月末在产品200件,每件在产品定额材料成本85元,在产品定额工时600小时。每一定额小时的各项费用分配率为:直接人工费2.2元,制造费用2.4元。甲产品月初在产品成本为:直接材料10 610元,直接人工1 070元,制造费用1 330元。本月费用为:直接材料34 560元,直接人工6 970元,制造费用8 220元。要求:计算甲产品产成品成本和在产品成本。
某企业生产甲、乙两种产品,生产工人计件工资分别为:甲产品19 600元,乙产品16 400元,甲、乙产品计时工资共计84 000元。车间管理人员工资9 000元,厂部管理人员工资12 000元,销售人员工资5 000元,医务及生活福利部门人员工资6 000元。甲、乙产品生产工时分别为7 200小时和4 800小时。要求:(1) 按生产工时分配甲、乙产品的计时工资;(2) 编制应付工资的会计分录;(3) 按14%计提应付福利费并编制会计分录。
某承包商甲与某建材供应商**订了水泥购销合同,约定建材供应商向承包商乙、丙分别交付水泥,但是,建材供应商却只向承包商乙履行,而没有向承包商丙履行,致使承包商丙**为短缺水泥而影响施工造成经济损失。请问,建材供应商应当向( )承担违约责任。
某首饰商城为增值税一般纳税人,某月发生以下业务: (1)零售金银首饰,取得收入29.25万元; (2)采取“以旧换新”方式向消费者销售金项链2 000条,新项链每条零售价0.25万元,旧项链每条作价0.22万元,每条项链取得差价款0.03万元; (3)为个人定制加工金银首饰,商城提供的原料含税金额为30.42万元,取得个人支付的含税加工费收入为4.68万元(商城无同类首饰价格); (4)用300条金项链抵偿债务,该批项链账面成本为39万元,零售价为70.2万元; (5)外购金银首饰一批,取得经税务机关认可的增值税专用发票,注明价款为50万元、增值税为8.5万元。 其他相关资料:金银首饰零售环节消费税税率为5%。 计算:(1) 销售金银首饰应缴纳的消费税; (2)“以旧换新”销售金项链应缴纳的消费税; (3)定制加工金银首饰应缴纳的消费税; (4)用金项链抵偿债务应缴纳的消费税; (5)商城本月应缴纳的增值税。
 的电容,需用若干个
 的标准电容器C组合实现,下列组合中正确的有 。
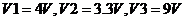 ,则下列说法中正确的有 。

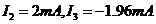 ,下列说法中正确的有 。